

Acte de nature et assurance : définition, couverture et procédure
Un acte de nature est un événement naturel imprévisible sans intervention humaine.
- Synonyme juridique : « act of God » dans les contrats anglo-saxons.
- Tempêtes et grêle sont inclus dans la couverture de base.
- Inondations et séismes nécessitent une garantie spécifique.
- L’événement doit être impossible à prévoir ou éviter.
- Terme « act of God » absent des contrats français.
Qu’est-ce qu’un acte de nature ou acte de Dieu ?
- Événement causé par des forces naturelles : un acte de nature désigne un phénomène purement physique ou climatique, sans aucune intervention humaine directe ou indirecte.
- Aucune intervention humaine requise : pour être qualifié d’acte de Dieu, le sinistre doit survenir indépendamment de toute action, négligence ou erreur d’une personne.
- Impossible à prévoir ou éviter : il s’agit d’un événement soudain, imprévisible et d’une intensité telle qu’aucune mesure raisonnable n’aurait pu l’empêcher.
- Synonyme juridique courant : le terme légal utilisé dans les contrats anglo-saxons est « act of God » ; en droit français, on parle d’événement de force majeure naturelle.
- Accident hors de tout contrôle humain : sur le plan juridique, comme le définit le Wex, il s’agit d’un accident qui échappe totalement à la maîtrise de l’assuré et de l’assureur.
Votre assurance habitation couvre-t-elle les actes de nature ?
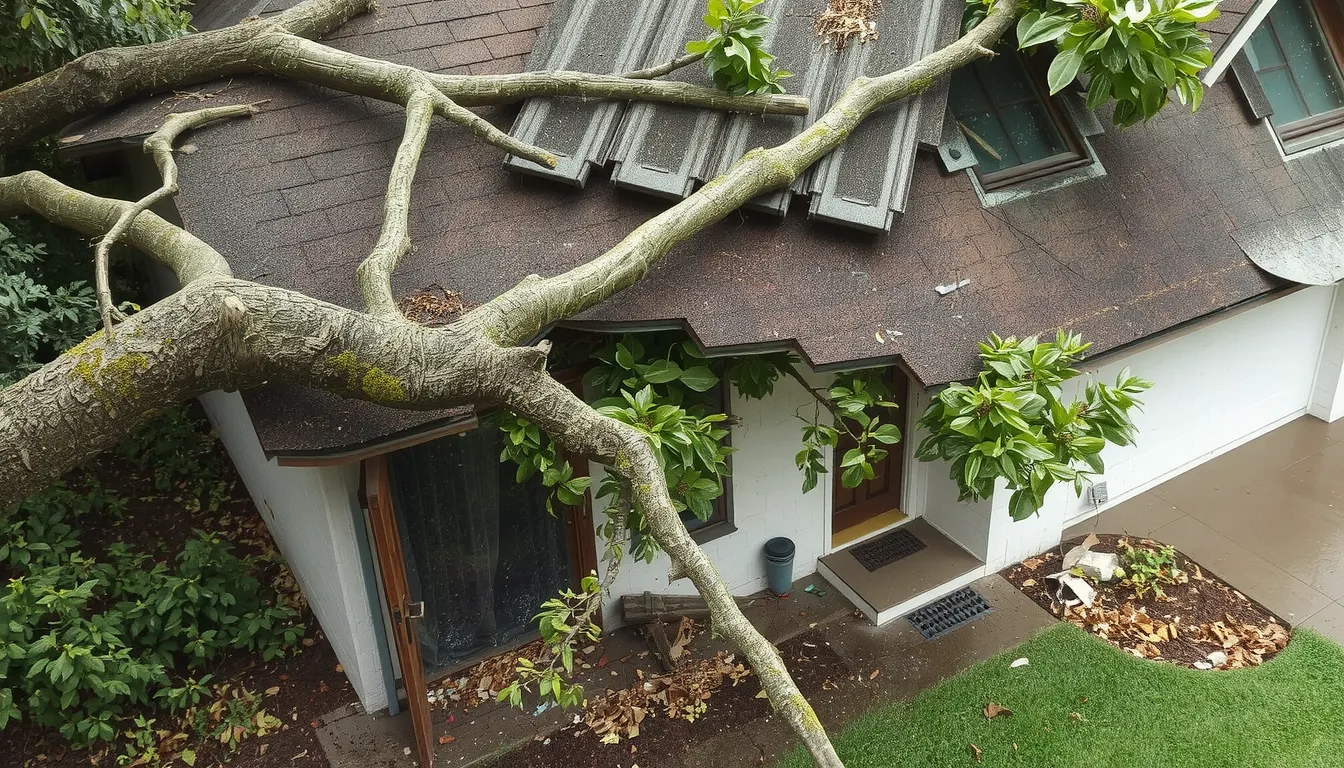
Périls couverts par une assurance habitation standard
Les contrats d’assurance habitation intègrent généralement plusieurs périls naturels dans leur couverture de base. Voici les principaux événements inclus sans option supplémentaire :
- Tempêtes, tornades et grêle : inclus dans la garantie de base
- Foudre et ouragans : aussi couverts par le contrat standard
- Terme « act of God » : absent des contrats d’assurance français
- Liste des périls couverts : à vérifier dans les conditions générales
Cette couverture standard permet une économie potentielle de 980 $ par an par rapport à une police sans protection contre les catastrophes naturelles. Les assureurs préfèrent énumérer précisément les événements garantis plutôt que d’utiliser la notion juridique d’acte de Dieu, ce qui offre une meilleure sécurité juridique à l’assuré.
Exclusions et solutions complémentaires
Certains phénomènes naturels restent exclus des polices classiques. Les assureurs distinguent les événements climatiques fréquents (tempêtes, grêle) des catastrophes naturelles majeures comme les inondations, les tremblements de terre ou les glissements de terrain. Pour ces derniers, une garantie spécifique doit être souscrite.
En zone à risques, l’assureur peut refuser d’intégrer certains périls dans le contrat de base. La solution consiste à ajouter une endorsement (avenant) pour les risques exclus. Cette extension de garantie couvre notamment les dommages causés par les ouragans, les coups de foudre et les tremblements de terre dans les régions concernées.
Exemples d’actes de nature couverts par une assurance
- Tornades et tempêtes violentes : Dégâts sur la toiture (tuiles arrachées, infiltration), bris de fenêtres ou chute d’arbres sur la maison.
- Grêle et foudre : Impact des grêlons sur les tuiles, les gouttières ou les vérandas ; la foudre peut détruire le système électrique et les appareils branchés.
- Ouragans et cyclones : Dommages structurels causés par des vents dépassant 118 km/h, effondrement de murs ou inondations côtières liées à la houle.
- Tremblements de terre : Fissures de façade, effondrement partiel du bâti, rupture de canalisations souvent exclus du contrat de base.
- Glissements de terrain : Affaissement du sol, enfouissement d’une partie de la propriété sous la boue ou les roches.
À découvrir aussi
Les catastrophes naturelles ne sont pas les seules à toucher vos biens : l’assurance colis prend en charge perte, vol et casse durant le transport, avec parfois la force majeure incluse. Pour les objets du quotidien, l’assurance affinitaire se vend en complément d’un achat et adapte ses garanties au produit concerné. Enfin, l’assurance générale pose les bases du contrat : prime, franchise et plafond de garantie.
Comment faire une réclamation après un sinistre naturel ?
Les étapes à suivre pour déclarer un sinistre
Subir un acte de nature (tempête, inondation ou tremblement de terre) est déjà éprouvant. La procédure de réclamation, elle, doit être rapide et méthodique pour être efficace. Voici les quatre étapes impératives à respecter.
- Lire la liste des périls couverts : Avant tout contact, vérifiez que l’événement figure bien dans votre contrat. Les tempêtes et la grêle sont souvent incluses, mais les inondations ou glissements de terrain peuvent nécessiter une extension.
- Contacter son assureur ou agent : La déclaration doit être faite dans les délais contractuels (généralement 5 jours ouvrés). Préparez votre numéro de contrat et une description précise des dégâts.
- Déposer une réclamation obligatoire : Transmettez tous les justificatifs : photos, vidéos, listes des biens endommagés. L’assureur mandatera un expert pour évaluer les réparations.
- Ne pas craindre la hausse de prime : Rassurez-vous, la loi interdit souvent une augmentation de prime après un sinistre lié à un acte de Dieu. Vous ne serez pas pénalisé pour avoir subi une catastrophe inévitable.
Idées reçues sur la hausse de prime
La crainte de voir sa facture grimper est la première raison pour laquelle les assurés hésitent à déclarer un sinistre. Pourtant, pour les événements qualifiés d’acte de nature (ouragan, foudre, tremblement de terre), la hausse de prime est généralement interdite par la réglementation. L’assureur mutualise ces risques au niveau national via un système de catastrophes naturelles. Votre prime d’assurance habitation ne devrait donc pas augmenter suite à une réclamation individuelle. Ne laissez pas cette idée reçue vous priver d’une indemnisation légitime pouvant représenter plusieurs milliers d’euros de réparations. Une économie potentielle de $980 par an peut être réalisée en maintenant une couverture adaptée plutôt qu’en hésitant à l’utiliser.
Quelle est la différence entre force majeure et acte de Dieu ?
La distinction est simple : l’acte de Dieu se limite exclusivement aux phénomènes naturels, comme un ouragan ou un tremblement de terre. La force majeure est un concept juridique plus large qui inclut ces événements naturels, mais aussi des circonstances humaines extraordinaires.
Par exemple, une grève générale ou une guerre ne sont pas des actes de Dieu, mais peuvent relever de la force majeure dans un contrat. En assurance habitation, les contrats ne mentionnent pas ce terme de force majeure. Ils listent simplement les périls couverts, comme la tempête ou la grêle.
Cette différence a un impact clé sur vos droits. Un événement classé comme acte de Dieu est généralement couvert par votre police standard. La force majeure, elle, sert surtout à déterminer les responsabilités dans un contrat, pas les remboursements d’assurance.
Questions fréquentes sur les actes de nature et l’assurance
L’assurance couvre-t-elle les actes de nature ?
Oui, la plupart des assurances habitation multi-risques couvrent certains actes de nature comme la tempête, la grêle ou la neige. En revanche, les inondations, les séismes ou les mouvements de terrain nécessitent souvent une garantie spécifique ou la couverture Catastrophes Naturelles (Cat Nat).
Qu’est-ce qu’un acte de nature en assurance ?
En assurance, un acte de nature désigne un événement naturel imprévisible, irrésistible et extérieur à la volonté humaine. Cela inclut les phénomènes météorologiques violents (tempête, foudre) et les catastrophes géologiques (tremblement de terre, éruption volcanique), dont la survenance n’est pas maîtrisable.
Pourquoi les assureurs refusent-ils certains actes de nature ?
Les assureurs refusent certains actes de nature car ils sont considérés comme trop fréquents ou trop graves dans certaines zones géographiques (risques non assurables commercialement). Ces risques, comme les inondations récurrentes ou les cyclones, sont souvent exclus et gérés par un régime public d’indemnisation (Cat Nat).
Quelle est la nature d’une assurance ?
La nature d’une assurance est un contrat de transfert de risque. En échange d’une prime, l’assureur s’engage à indemniser l’assuré en cas de réalisation d’un sinistre couvert. Son principe repose sur la mutualisation des risques où les cotisations de tous permettent d’indemniser les quelques victimes d’un événement.